“급할 때 한 번쯤?” 신용카드 ATM 현금 인출이 위험한 이유
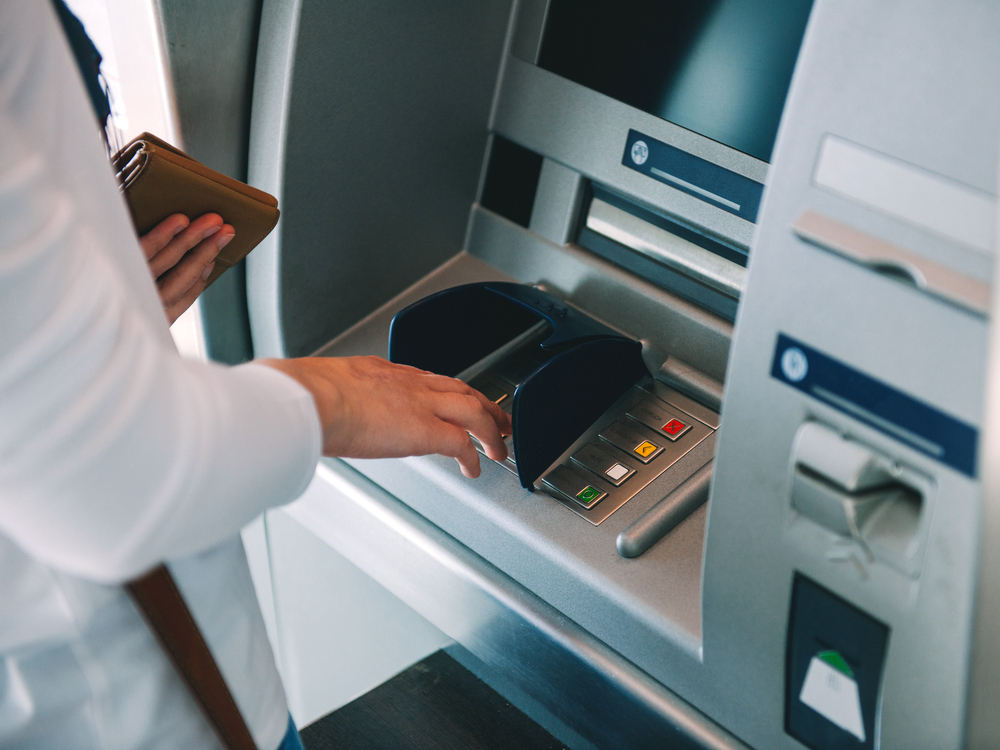
갑자기 현금이 필요할 때 신용카드로 ATM에서 돈을 인출하는 방법을 떠올리는 사람들이 있다. 흔히 ‘캐시 어드밴스(cash advance)’라고 불리는 이 서비스는 신용카드만 있으면 현금을 손쉽게 마련할 수 있다는 장점이 있지만, 높은 수수료와 이자 부담 때문에 금융 전문가들은 가능한 한 피해야 할 방법으로 꼽는다.
캐시 어드밴스는 신용카드로 현금을 구매하는 것과 같은 개념이다. ATM에서 인출한 금액은 신용카드 잔액에 추가되며, 일반 카드 결제와 달리 즉시 이자가 붙기 시작한다.
가장 큰 부담은 높은 비용이다. 카드 발급사는 현금 인출 금액의 3~5% 수준의 캐시 어드밴스 수수료를 부과하는 경우가 많으며, 여기에 ATM 이용료까지 추가될 수 있다.
이자율도 일반 신용카드 구매보다 높다. 카드 종류와 기준금리에 따라 차이가 있지만 캐시 어드밴스 연이율(APR)은 최대 30%에 이를 수 있다. 특히 일반 카드 결제처럼 일정 기간 이자를 면제해주는 ‘유예 기간(grace period)’이 적용되지 않아 인출한 순간부터 이자가 계산된다.
예를 들어 1천 달러를 현금으로 인출할 경우 수수료만 수십 달러가 발생할 수 있고, 상환이 늦어지면 높은 이자가 빠르게 쌓여 예상보다 큰 부채로 이어질 수 있다.
신용점수에도 부정적인 영향을 줄 수 있다. 캐시 어드밴스를 이용하면 사용 가능한 신용 한도가 줄어들고, 카드 잔액 비율인 신용 이용률(credit utilization ratio)이 높아질 수 있다. 신용 이용률이 높아지면 신용점수가 하락할 가능성이 있으며, 대출기관이 이를 재정적 여유가 부족한 신호로 판단할 수도 있다.
물론 갑작스러운 의료비나 긴급 상황 등 불가피하게 현금이 필요한 경우에는 캐시 어드밴스가 단기적인 해결책이 될 수 있다. 하지만 이용했다면 가능한 한 빨리 상환 계획을 세워야 한다.
현금이 필요한 상황에서는 다른 대안을 먼저 고려하는 것이 좋다. 은행 계좌와 연결된 직불카드(debit card)를 이용하면 같은 은행 네트워크 내 ATM에서는 별도 현금서비스 수수료 없이 인출할 수 있다.
또 급하게 자금이 필요한 경우 개인 대출(personal loan)을 비교해보는 방법도 있다. 개인 대출은 일반적으로 캐시 어드밴스보다 낮은 금리를 제공하며, 일정 금액을 한 번에 받아 필요한 비용을 충당할 수 있다. 가족이나 가까운 지인에게 단기간 도움을 요청하는 것도 상황에 따라 고려할 수 있는 방법이다.
결국 신용카드 ATM 현금 인출은 편리함 뒤에 높은 비용이 따라오는 금융 서비스다. 전문가들은 신용카드 현금서비스를 최후의 수단으로 생각하고, 이용 전 다른 금융 옵션을 충분히 검토할 것을 조언한다.
Copyright@KSEATTLE.com
유효기간 남았는데 출국 거부? 여권 무효 만드는 ‘의외의 손상’