‘집은 부자인데 현금은 그대로’…미국 주택자산 사상 최대
미국 집값이 지난 몇 년간 가파르게 오르면서 주택 소유자들의 자산이 사상 최대 수준으로 불어났지만, 정작 이를 현금화하는 움직임은 미미한 것으로 나타났다.
주택 데이터 업체 코탈리티(Cotality)에 따르면 올해 2분기 미국에서 주택담보대출을 받은 소유자들이 대출을 추가로 받아 활용할 수 있는 주택자산, 이른바 ‘인출 가능한 주택자산(tappable equity)’은 총 11조5천억달러에 달했다.
모기지를 보유한 주택 소유자들의 전체 주택자산은 17조9천억달러로, 1인당 평균 약 31만달러에 이른다. 이는 1분기보다 평균 6천달러 늘어난 규모다.
하지만 이처럼 막대한 자산 가운데 실제로 꺼내 쓰는 돈은 극히 일부에 그쳤다. 2분기 신규 2순위 주택담보대출이나 주택담보대출 한도대출(HELOC)은 1분기보다 약 20% 증가했지만, 전체 인출 가능 주택자산의 0.1%에도 미치지 못했다.
톰 말론 코탈리 수석 이코노미스트는 “주택자산이 가장 많은 차주일수록 이를 활용할 가능성이 낮다”며 낮은 기존 모기지 금리와 안정적인 현금흐름, 이사할 필요가 적다는 점을 이유로 꼽았다.
특히 코로나19 팬데믹 당시 사상 최저 수준으로 떨어졌던 모기지 금리가 주택 소유자들의 선택에 영향을 미치고 있다. 당시 집을 구입했거나 그 이전부터 보유한 주택의 모기지 금리는 현재 신규 대출 금리보다 크게 낮은 경우가 많다. 기존 주택 소유자들은 낮은 월 상환액 덕분에 주택 개조나 자녀 학비 같은 큰 지출도 주택자산을 담보로 추가 대출을 받지 않고 감당할 여력이 있다는 것이다.
반면 현재 주택자산을 담보로 추가 대출을 받으려면 기존 모기지보다 훨씬 높은 금리를 감수해야 할 가능성이 크다. 경기 상황에 대한 소비자들의 불안과 높은 금리 부담도 주택자산을 쉽게 꺼내 쓰지 않는 요인으로 꼽힌다.
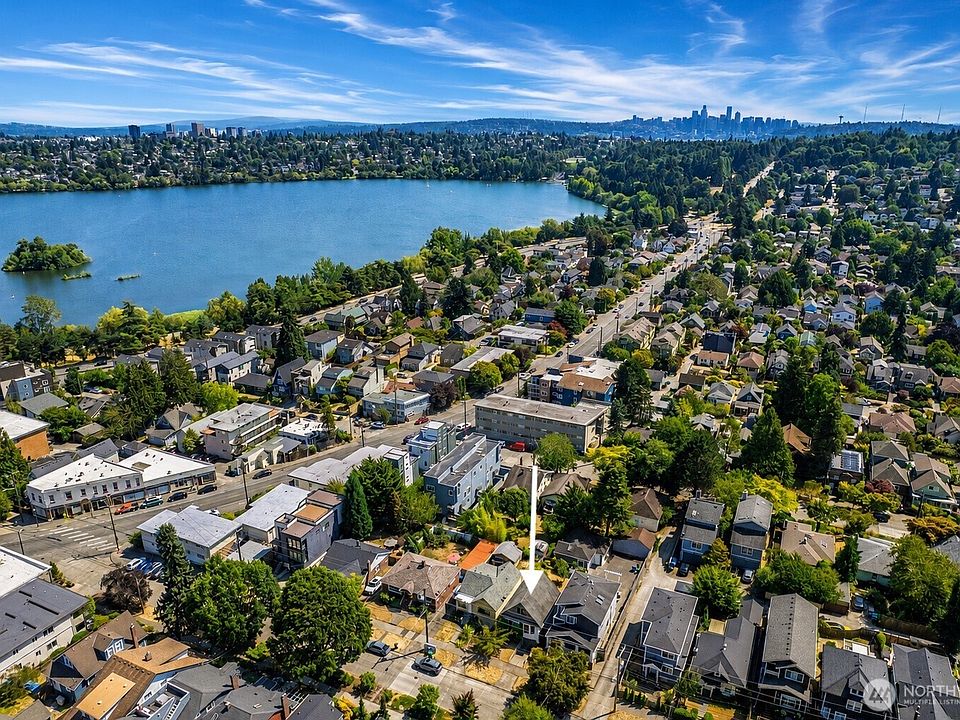
주택자산 규모는 지역별로도 큰 차이를 보인다. 서부와 북동부 지역에 자산이 집중된 가운데 하와이의 평균 주택자산은 60만달러를 넘고, 캘리포니아도 40만달러를 웃돈다. 매사추세츠 역시 40만달러 이상인 반면 루이지애나·오클라호마·아이오와는 10만달러를 조금 웃도는 수준에 그친다.
일부 지역에서는 오히려 주택가격 하락으로 자산이 줄고 있다. 텍사스와 미네소타, 콜로라도, 메릴랜드, 워싱턴DC 등이 대표적이다. 다만 주택 가치보다 모기지 잔액이 더 많은 이른바 ‘언더워터’ 차주의 비율은 전체의 2.1%로 여전히 낮은 수준이다.
결국 미국 주택 소유자들은 기록적인 규모의 주택자산을 보유하고 있지만, 높은 금리와 기존의 저금리 모기지를 지키려는 심리가 맞물리면서 이를 실제 소비나 투자에 활용하기보다는 그대로 보유하는 쪽을 택하고 있는 것으로 분석된다.
Copyright@KSEATTLE.com
가을밤 반짝이는 농장, Great Harvest Glow